
Durante años, el valor de una farmacéutica se ha leído principalmente a través de sus ventas, márgenes y productos consolidados. Hoy, esa fotografía resulta incompleta. En un sector donde las patentes vencen, la competencia aumenta y desarrollar un nuevo medicamento exige cada vez más capital, el mercado está mirando hacia otro lugar: qué tiene una compañía en desarrollo y qué tan probable es que ese pipeline se convierta en crecimiento futuro.
La lógica financiera detrás de esta transformación es clara. Las grandes farmacéuticas necesitan reemplazar los ingresos que perderán cuando medicamentos de alto valor pierdan exclusividad. EY estima que productos con aproximadamente US$230 mil millones en ventas anuales enfrentarán pérdida de exclusividad entre 2026 y 2029. Por eso, adquirir o asociarse con compañías que poseen activos prometedores se ha convertido en una estrategia para anticipar el siguiente ciclo de crecimiento.
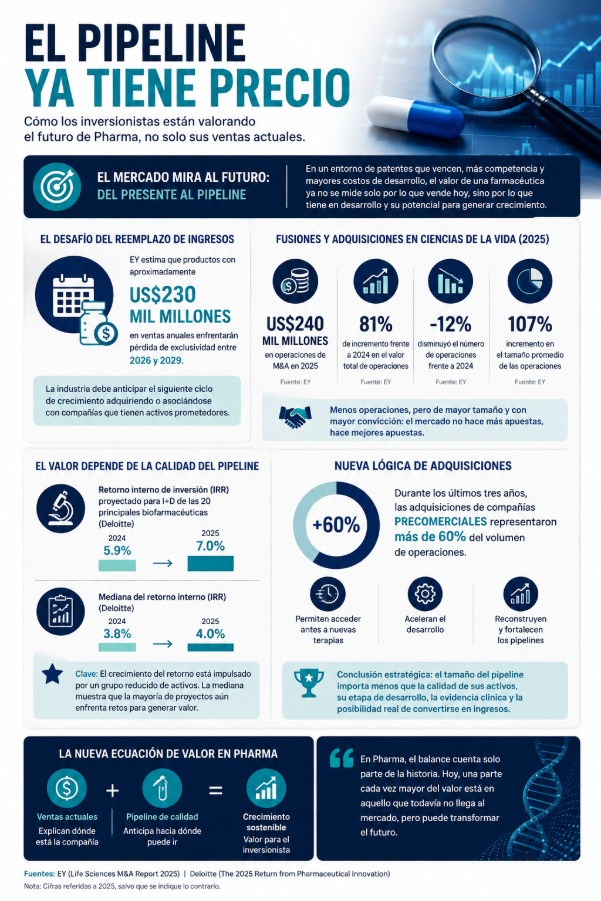
Los números reflejan la magnitud de esta carrera. En 2025, las operaciones de fusiones y adquisiciones en ciencias de la vida alcanzaron US$240 mil millones, un incremento de 81% frente a 2024, aunque el número de operaciones cayó 12%. Es decir, el mercado no necesariamente está haciendo más apuestas, sino apuestas de mayor tamaño y, en muchos casos, con mayor convicción. EY también reportó un incremento de 107% en el tamaño promedio de las operaciones.
Pero tener un pipeline amplio no significa tener un pipeline valioso. Esa es quizá la distinción más importante para los inversionistas. Deloitte encontró que el retorno interno de inversión proyectado para la I+D de las 20 principales compañías biofarmacéuticas llegó a 7% en 2025, frente a 5.9% en 2024. Sin embargo, detrás de esa mejora existe una concentración relevante: el crecimiento estuvo impulsado en gran medida por un grupo reducido de activos, mientras que la mediana del retorno apenas pasó de 3.8% a 4%.
La conclusión es incómoda, pero estratégica: el tamaño del pipeline importa menos que la calidad de sus activos, su etapa de desarrollo, la evidencia clínica y la posibilidad real de convertirse en ingresos.
También cambia la lógica de las adquisiciones. Las farmacéuticas ya no necesariamente esperan a que una innovación llegue al mercado para comprarla. EY señala que, durante los últimos tres años, las adquisiciones de compañías precomerciales representaron más de 60% del volumen de operaciones, precisamente porque permiten acceder antes a nuevas terapias, acelerar el desarrollo y reconstruir los pipelines.
Así, la innovación deja de ser únicamente una función científica y se convierte en una variable financiera. Una molécula en fase clínica, una plataforma tecnológica o una terapia con resultados prometedores pueden representar hoy una expectativa de ingresos de mañana; pero también un riesgo importante de destrucción de valor si la ciencia, la regulación o el mercado no responden.
En Pharma, entonces, el balance empieza a contar una historia diferente. Las ventas explican dónde está una compañía; el pipeline ayuda a anticipar hacia dónde puede ir. Y en un mercado donde los inversionistas buscan crecimiento sostenible, la pregunta ya no es solamente cuánto vende una farmacéutica, sino qué está construyendo para seguir creciendo cuando sus productos actuales dejen de hacerlo.
Héctor Salinas es egresado del CECC Pedregal en la Licenciatura en Marketing y Publicidad. Cuenta con más de 10 años de experiencia en la industria pharma para el desarrollo de campañas y proyectos especiales para las principales farmacéuticas a nivel mundial. Actualmente es CEO de McCANN Health – Sistemas Integrales. AN IPG Health Company, agencia líder en el ramo farmacéutico con productos y marcas que cuentan con líderes en el mercado health.

